先說結論:青安3.0前3年優惠利率1.775%,滿3年後補貼每年減半碼,第7年起回到2.275%(假設原始利率不變)。以貸款1000萬、40年試算,本息攤還的月付從29,112元升到31,484元,每月差2,372元;用寬限期的人,第6年起單月會多17,026元。
發布日期:2026-11-01|整理:高雄 啦啦好厝筆記
補貼每年怎麼退?
青安3.0的利息補貼是「3+3」:前3年完整補貼2碼(政府1.5碼+公股銀行減收半碼),優惠後利率1.775%;滿3年之次日起,補貼每年減少半碼(0.125個百分點),到第6年補貼結束,第7年起回復原貸款利率。
| 期間 | 補貼 | 利率 |
|---|---|---|
| 撥貸起前3年 | 完整2碼 | 1.775% |
| 第4年 | 剩1.5碼 | 1.9% |
| 第5年 | 剩1碼 | 2.025% |
| 第6年 | 剩半碼 | 2.15% |
| 第7年起 | 歸零 | 2.275% |
資料來源:UDN房地產 2026-10-29(假設未扣優惠前利率維持2.275%);財政部國庫署青年安心成家貸款原則。
重點只有一句:即使原始利率完全沒變,補貼縮水本身就會讓月付一年比一年高。
貸款1000萬,月付差多少?
條件公開:貸款1000萬、40年、本息平均攤還、一段式機動利率;利率變動時按剩餘本金與剩餘期數重算月付。
| 期間 | 利率 | 月付 |
|---|---|---|
| 第1–3年 | 1.775% | 29,112元 |
| 第4年 | 1.9% | 29,716元 |
| 第5年 | 2.025% | 30,313元 |
| 第6年 | 2.15% | 30,903元 |
| 第7年起 | 2.275% | 31,484元 |
資料來源:依上述條件試算(資料期間:利率截至2026-10-29報導),非銀行核定數字。
只看本息攤還,第1–3年跟第7年起相比,每月差2,372元。看起來不多,但這是還沒算寬限期的版本。
用寬限期的人,第6年會跳多少?
如果用寬限期:前5年只繳息,第6年起35年攤還本金。
| 期間 | 利率 | 繳法 | 月付 |
|---|---|---|---|
| 第1–3年 | 1.775% | 只繳息 | 14,792元 |
| 第4年 | 1.9% | 只繳息 | 15,833元 |
| 第5年 | 2.025% | 只繳息 | 16,875元 |
| 第6年 | 2.15% | 本息攤還 | 33,901元 |
| 第7年起 | 2.275% | 本息攤還 | 34,539元 |
資料來源:依上述條件試算,寬限期5年(資料期間:利率截至2026-10-29報導),非銀行核定數字。
寬限期尾16,875元跳到第6年33,901元,單月多17,026元——這就是補貼退場+寬限期結束的雙重跳升。試算時如果只用前3年的14,792元去估40年,會嚴重低估後面的負擔。
我的第4年是哪一年?
2023年8月以前撥款:補貼統一自2023年8月1日起算、已經滿3年,自2026年8月1日起開始逐年退場。 2023年8月起撥款:自各自撥貸日起算,滿3年後才開始逐年退場。
所以「第4年」不是大家同一個年份,要看自己的撥款日。拿別人的退場時間套在自己身上,就會算錯。
帶看時客人都問什麼?
現場客人問青安3.0,最常問的是跟舊的差別在哪。卡關多半在貸款資格:年收入不到、想買的物件總價太高。退場之後月付變多少那一段,多數客人還沒談到。
符合青安資格的人,還是會選擇有補貼的貸款條件。帶看時一句話就是:「現在青安有補貼,哪裡有不用的理由?」——補貼再怎麼退場,前幾年省下來的利息還是實在的,重點是簽約前先把後面的月付算進去,不要只看前3年便宜。
申請青安3.0,要過哪7道門檻?
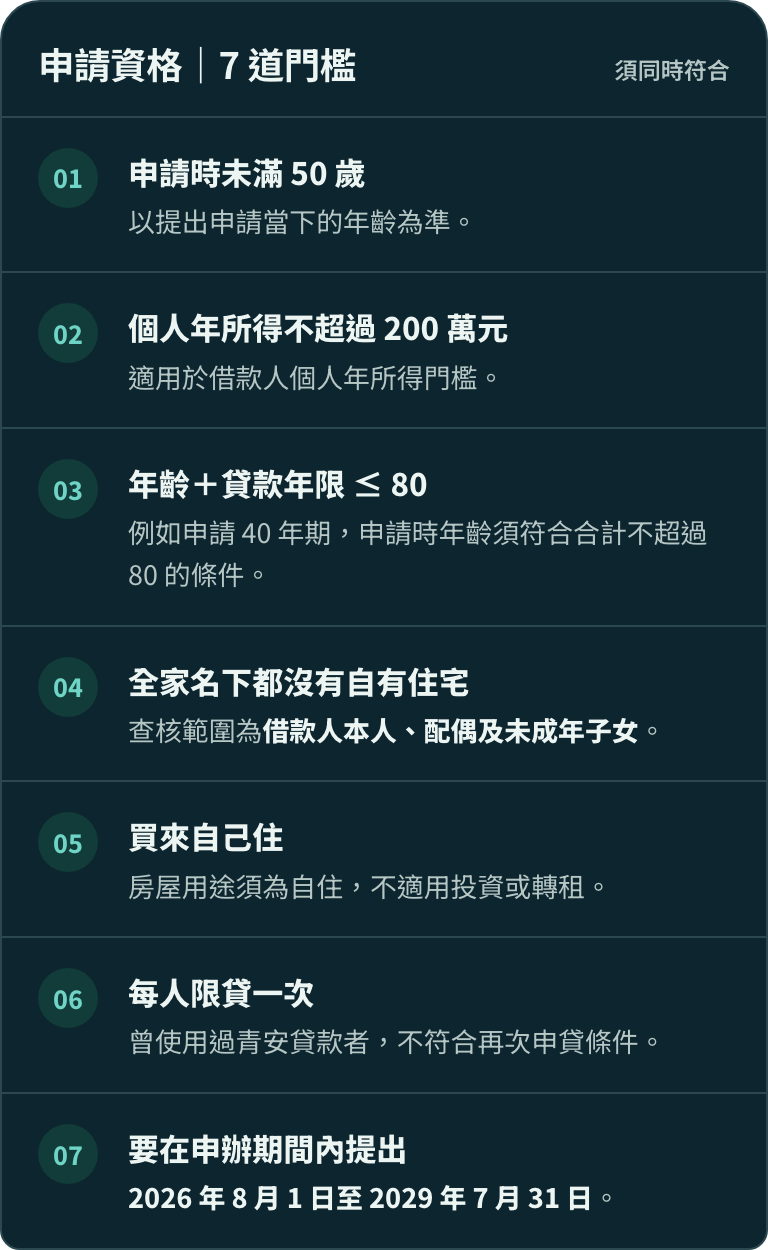
7道門檻要同時符合:申請時未滿50歲;個人年所得不超過200萬元;年齡加貸款年限不超過80;本人、配偶及未成年子女都沒有自有住宅;買來自己住;每人限貸一次;在2026年8月1日至2029年7月31日的申辦期間內提出。
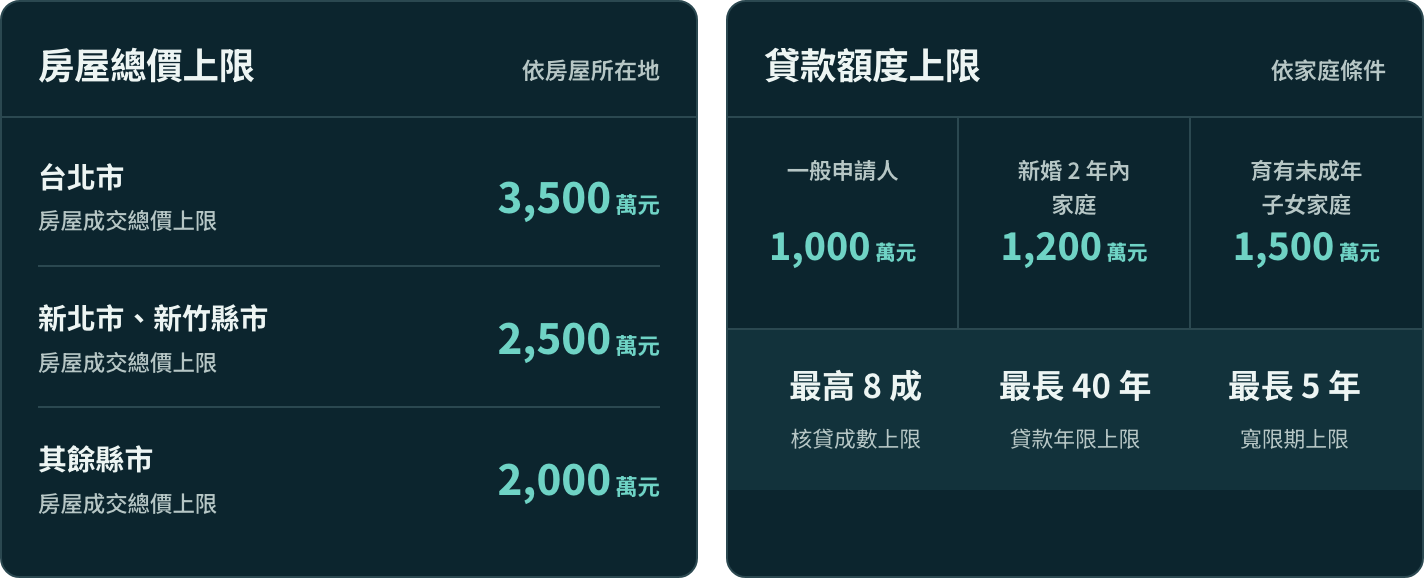
房屋總價上限:台北市3,500萬元,新北市、新竹縣市2,500萬元,其餘縣市2,000萬元。貸款額度上限:一般申請人1,000萬元,新婚2年內家庭1,200萬元,育有未成年子女家庭1,500萬元;最高8成、最長40年、寬限期最長5年。
常見問題
Q1:青安3.0的利率第幾年開始變高?
滿3年之次日起,補貼每年減少半碼:第4年1.9%、第5年2.025%、第6年2.15%,第7年起回到2.275%(假設原始利率不變)。
Q2:貸款1000萬,第7年起月付多多少?
40年本息攤還,第1–3年月付29,112元,第7年起31,484元,每月差2,372元。
Q3:用寬限期的話,月付會跳多少?
前5年只繳息,第5年月付16,875元;第6年起35年攤還,月付33,901元,單月多17,026元。
Q4:2023年8月以前撥款的人,什麼時候開始退場?
自2026年8月1日起開始逐年退場。2023年8月起撥款的人,則是自各自撥貸日起算,滿3年後才開始。
資料來源
附註:青安為機動利率,實際以承貸銀行核定為準。資料期間:新聞擷取至2026-11-01。
入行三年,114年百萬經紀人員|經紀業登記字號(112)450909
服務區域:高雄鼓山、左營、楠梓、三民、仁武
專長:一般買賣、投資置產、代租管理、資產活化
聯絡方式:LINE 官方帳號:@LALAHOUSE|電話:0971-877-177
認識啦啦:me.lalahouse.bid
留言
張貼留言