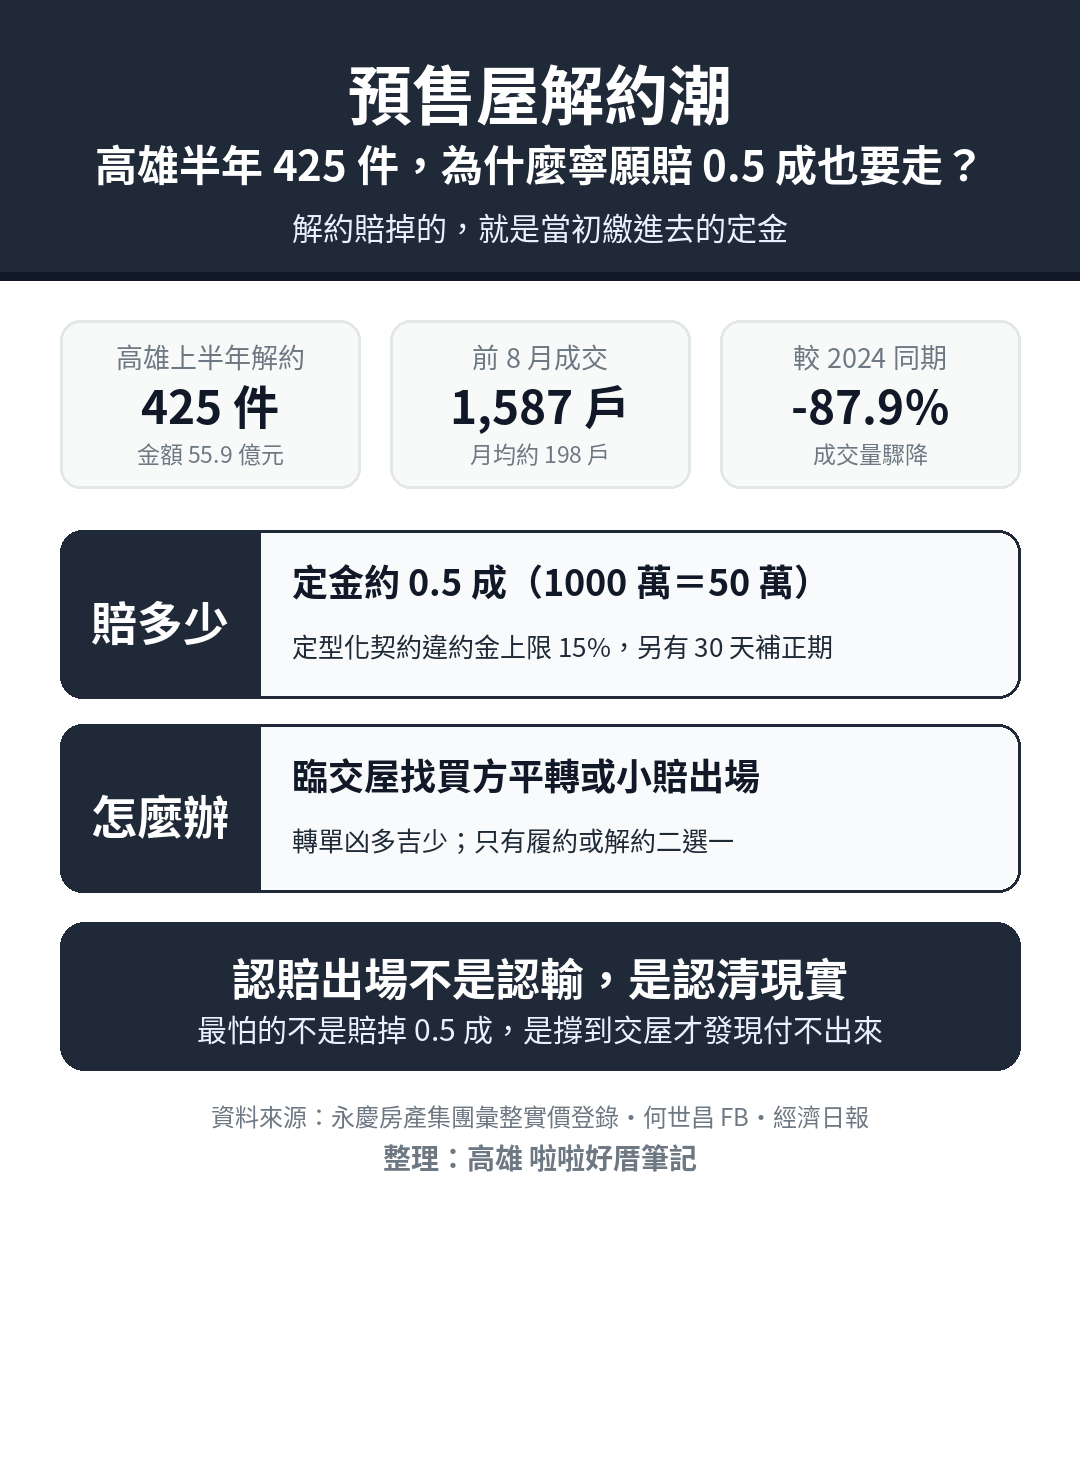
先說結論:2026 上半年高雄預售屋解約 425 件、金額 55.9 億元,六都加新竹縣市之首。解約賠掉的,就是當初繳進去的定金,大約 0.5 成。會走到解約的就兩種人:一種是貸款成數被砍、湊不出差額的買方,一種是當初用低頭期款賭漲價、現在判斷區域撐不住的投資客。至於不想解約的人,老實說,目前幾乎沒有不解約的辦法,臨交屋唯一能做的,是找買方平轉或小賠出場。手上有預售屋的人,先別看行情,先看自己付不付得出來。
發布日期:2026-10-27|資料期間:解約統計 2026 年上半年、成交統計 2026 年 1~8 月(實價登錄);新聞擷取至 2026-10-27|整理:高雄 啦啦好厝筆記
這題啦啦最近被問到很多次,就一次講清楚。
為什麼大家要解約?就兩種人
第一種,是貸不到款的買方。這幾個月我第一線遇到的案子,之前那波是政策二屋,貸款只剩五成,買方湊不出差額,只好解約。背景也不難理解:2024 年 9 月央行第七波信用管制之後,房貸排撥時間拉長、實質利率上升,原先算好的貸款額度,到交屋時整個走樣。
第二種,是賭漲價的投資客。大部分投資物件、賭漲價的,都是這樣:利用建商的優付方案,先繳少少的頭期款,拼完工漲價,售出後獲利了結。低首付建案在這波首當其衝——有些建案首付款只要總價 5%、6%,甚至搭配工程零付款,門檻低到幾乎不用什麼自有資金。業者說得很白:這種案子就是用低首付特性與未來景氣對賭,一旦房價走跌,投資者寧願退戶賠掉少許首付款。
鹽埕區預售案就是第二種的現場版。當初房價估太高,單坪價超過 45 萬,現在要開始交工程款,買方一看苗頭不對,在那個區域支撐不了,因此果斷解約,賠掉 0.5 成。
而且不只是有人解約,是根本沒人買。何世昌 10 月 27 日晚間整理實價登錄的數字:高雄預售屋今年前 8 個月只成交 1,587 戶,平均每月約 198 戶;對照 2024 年同期的 13,161 戶、2025 年的 2,440 戶,今年比 2024 年同期掉了約 87.9%。當一個市場每月只賣不到 200 戶,個別建案的價格就更難撐住——這也是買方一看苗頭不對就走的原因之一。
| 高雄預售屋成交(1~8 月) | 戶數 | 2026 年相比 |
|---|---|---|
| 2024 年 | 13,161 戶 | 掉約 87.9% |
| 2025 年 | 2,440 戶 | — |
| 2026 年 | 1,587 戶(月均約 198 戶) | — |
資料來源:何世昌的房產知識Buffet+ 2026-10-27 整理實價登錄
數字先分清口徑:2026 上半年全台預售解約 2189 件、347.2 億元,創近 3 年同期新高,其中高雄 425 件、55.9 億元居六都加新竹縣市之首;鹽埕區累計 213 件、25 億元,那是 2023 年 7 月到 2026 年 7 月的累計數字;鹽埕區預售案單一建案約 250 筆,是我自行查得的數字,統計時間與方式與前述彙整不同,不宜直接拿來對比或相加。
| 預售屋解約 | 件數 | 金額 | 統計期間 |
|---|---|---|---|
| 全台 | 2,189 件 | 347.2 億元 | 2026 上半年 |
| 高雄 | 425 件 | 55.9 億元 | 2026 上半年 |
| 高雄鹽埕區(累計) | 213 件 | 25 億元 | 2023 年 7 月~2026 年 7 月 |
資料來源:全台數字取自住傳媒 2026-10-05;高雄數字取自自由財經 2026-10-04(永慶房產集團彙整);鹽埕區數字取自住展雜誌
解約到底賠多少?
我們算一下:解約賠掉的,就是當初繳進去的定金,大約 0.5 成。總價 1000 萬的房子,0.5 成就是 50 萬。
契約層面,預售屋定型化契約的違約金上限是 15%,買方違約時賣方應先給 30 天補正期。實務上,買方賠掉的就是已經繳進去的那筆錢,實際金額還是以你簽的那份契約為準。曾經有新竹貸款卡關的案例,法院把違約金酌減到 10%,但那是打官司爭取來的結果,不是常態,別把它當成預設值。
換個角度看,解約潮的另一面是建商帳上的違約金收入。經濟日報 2026 年 8 月 19 日報導,興富發 2026 年第二季違約金收入 3.98 億元,而且這不是單季暴增,是逐季走高:從 2024 年第 3 季 800 萬,到 2025 年第 4 季破億,再到今年第 2 季 3.98 億元,較前季 1.83 億元大增 1.1 倍。買方賠掉的定金,到了另一邊,就成了建商的收入。
不想解約,還有辦法嗎?
老實說,目前沒有。除非臨到交屋,目前沒有不解約的辦法;就算撐到交屋,也是先找買方,做交易平轉或小賠出場。
轉單這條路,我的立場很直:除非接預售屋轉單的案子,不然都是讓客人認清事實、認賠出場;就算接到轉單案子,也是凶多吉少。台南就有預售案在交屋前出現逾百戶解約,部分買方甚至嘗試以低於實價登錄的價格轉手,卻仍難找到接手者。
至於有沒有勸下來反而沒虧的例子,我的答案是沒有。在建商強大壓力下,只有履約或解約兩種選項,而且是限期選項。
房地產界有句話:沒賣掉都不算虧。我聽過的案例只有兩種:付得很不爽,跟不爽付了。
手上有預售屋,現在先檢查什麼?
給手上有預售屋的人,我的建議很實際,順序是這樣的:
第一,先認清自己使用目的。附近的行情只是參考,不要拿別人的漲跌來決定自己的去留。
第二,財務承擔能力,才是買預售屋最要緊的條件。先看付款條件:頭已經洗下去了,要不要撐完,先看看你付不付得出來。
第三,好好保持自身的信用條件,堅持本業,才好貸款。貸款成數不如預期,是壓垮最多人的最後一根稻草。
常見問題
Q1:預售屋解約要賠多少?
賠掉的就是當初繳進去的定金,大約 0.5 成。總價 1000 萬的房子,0.5 成就是 50 萬。定型化契約的違約金上限是 15%,但實務上賠的就是已繳的那筆錢。
Q2:貸不到款,可以免責解約嗎?
不能直接免責。定型化契約有 30 天補正期;曾經有新竹貸款卡關的案例,法院把違約金酌減到 10%,但那是打官司爭取來的結果,不是常態。
Q3:不想解約,有什麼辦法?
目前幾乎沒有。除非臨到交屋,目前沒有不解約的辦法;就算撐到交屋,也是先找買方,做交易平轉或小賠出場。
Q4:轉單好轉嗎?
凶多吉少。台南就有預售案在交屋前出現逾百戶解約,部分買方低於實價轉手仍難找到接手者。
Q5:鹽埕區預售案為什麼解約這麼多?
第一線的觀察是:當初房價估太高,單坪價超過 45 萬,現在要開始交工程款,買方判斷那個區域支撐不了,因此果斷解約,賠掉 0.5 成。
Q6:手上有預售屋,現在要先檢查什麼?
先認清使用目的,行情只是參考;財務承擔能力最要緊,先看付款條件、確認自己付不付得出來;保持信用條件、堅持本業,才好貸款。
資料來源
- 住傳媒 2026-10-05:預售屋解約潮升溫!上半年退屋金額347億創3年新高 低首付建案成「第一排」
- 自由財經 2026-10-04:預售屋解約升溫2
- 住展雜誌:預售屋解約哪裡最多?西屯365件、98.7億元居冠 前10名「桃園占一半」
- 經濟日報 2026-08-19,記者陳美玲:〈今年3~6月全國預售屋單月解約量大增一倍 這家大咖建商違約金收入暴增〉(文中第 3、4 段:興富發 2026 年第二季違約金收入 3.98 億元)
- 何世昌的房產知識Buffet+ 2026-10-27 FB 貼文:高雄預售屋前 8 月成交統計(數據來源:實價登錄)
入行三年,114年百萬經紀人員|經紀業登記字號(112)450909
服務區域:高雄鼓山、左營、楠梓、三民、仁武
專長:一般買賣、投資置產、代租管理、資產活化
聯絡方式:LINE 官方帳號:@LALAHOUSE|電話:0971-877-177
留言
張貼留言